Apa Itu NPPN?
Pada dasarnya, cara paling ideal untuk menentukan besar penghasilan neto adalah melalui pembukuan. Dari pembukuan kita dapat mengetahui besar penghasilan sebenarnya, biaya yang benar-benar dikeluarkan, laba/rugi yang diperoleh, dan penghasilan kena pajak yang dimiliki.
Namun tidak semua Wajib Pajak mampu menyelenggarakan pembukuan. Karena itulah diperlukan cara alternatif yang sederhana, terbuka, dan tetap dapat dipertanggungjawabkan untuk memperkirakan penghasilan neto. Dari kebutuhan inilah Norma Penghitungan Penghasilan Neto (NPPN) lahir.
Dengan NPPN, penghasilan neto dihitung dengan mengalikan peredaran bruto dari kegiatan usaha atau pekerjaan bebas dengan persentase norma yang besarnya bergantung pada jenis kegiatan dan wilayahnya.
Penggunaan NPPN pada dasarnya dilakukan dalam hal tidak terdapat dasar penghitungan berupa pembukuan yang lengkap atau catatan peredaran bruto Wajib Pajak ternyata diselenggarakan secara tidak benar
Siapa yang Dapat Menggunakan NPPN?
Pada prinsipnya, NPPN dapat digunakan oleh Wajib Pajak Orang Pribadi yang menjalankan kegiatan usaha dan/atau pekerjaan bebas serta memenuhi ketentuan untuk melakukan pencatatan.
Orang Pribadi
Pilihan penggunaan NPPN ditujukan kepada Wajib Pajak Orang Pribadi, bukan Wajib Pajak Badan.
Usaha atau pekerjaan bebas
WP menjalankan kegiatan usaha dan/atau memperoleh penghasilan dari pekerjaan bebas.
Omzet di bawah batas
Peredaran bruto dari kegiatan usaha dan/atau pekerjaan bebas kurang dari Rp4,8 miliar dalam satu Tahun Pajak.
Memberitahukan tepat waktu
WP menyampaikan pemberitahuan penggunaan NPPN dalam jangka waktu yang ditentukan.
Contoh pengguna NPPN dapat berupa dokter yang membuka praktik, konsultan, pengacara, akuntan, arsitek, agen, pedagang, penyedia jasa, pelaku usaha perorangan, serta profesi atau usaha lainnya sepanjang memenuhi persyaratan.
Bagaimana Menentukan Batas Rp4,8 Miliar?
Batas peredaran bruto tidak diuji hanya pada satu usaha. Untuk menentukan apakah WP memenuhi kriteria penggunaan NPPN, peredaran bruto didasarkan pada jumlah keseluruhan peredaran bruto dari setiap jenis dan/atau tempat usaha serta pekerjaan bebas pada Tahun Pajak sebelumnya.
Satu WP mempunyai beberapa sumber usaha
Karena totalnya masih kurang dari Rp4,8 miliar, kriteria omzet masih terpenuhi. WP tetap harus memenuhi persyaratan lainnya.
Untuk suami-istri dengan pemisahan harta dan penghasilan atau istri yang memilih menjalankan hak dan kewajiban perpajakan sendiri, penentuan batas peredaran bruto dilakukan dengan menggabungkan peredaran bruto usaha dan/atau pekerjaan bebas suami dan istri.
Siapa yang Tidak Menggunakan NPPN?
WP Badan pada prinsipnya menyelenggarakan pembukuan. NPPN bukan pilihan metode penghitungan penghasilan neto bagi badan.
Jika kriteria peredaran bruto untuk menggunakan NPPN tidak terpenuhi, WP harus menyelenggarakan pembukuan sesuai ketentuan.
PMK 81/2024 mengatur pembatasan bagi WP OP tertentu yang sejak Tahun Pajak 2022 telah menyelenggarakan pembukuan.
WP OP tertentu yang menjalankan usaha/pekerjaan bebas tetapi seluruh peredaran brutonya dikenai PPh final dan/atau bukan objek pajak serta memenuhi batas yang ditentukan dapat melakukan pencatatan tanpa pemberitahuan penggunaan NPPN. Jadi, pencatatan dan penggunaan NPPN tidak selalu merupakan hal yang sama.
Kapan Pemberitahuan NPPN Disampaikan?
WP yang memilih menggunakan NPPN harus memberitahukannya kepada Direktur Jenderal Pajak dalam 3 bulan pertama dari Tahun Pajak yang bersangkutan.
Untuk Tahun Pajak Januari–Desember, pemberitahuan secara umum disampaikan paling lambat 31 Maret tahun berjalan.
3 bulan sejak terdaftar atau akhir Tahun Pajak, tergantung peristiwa yang terjadi terlebih dahulu.
Tentukan apakah akan menggunakan NPPN.
Jangan menunggu pelaporan SPT Tahunan.
Catat peredaran/penghasilan bruto secara teratur.
Bagaimana Menyampaikan Pemberitahuan NPPN?
Ikuti panduan visual berikut untuk melihat proses penyampaian pemberitahuan NPPN melalui Coretax DJP, mulai dari login, memilih layanan, mengisi pemberitahuan, menandatangani dan mengirim dokumen, hingga memastikan fasilitas NPPN telah aktif.
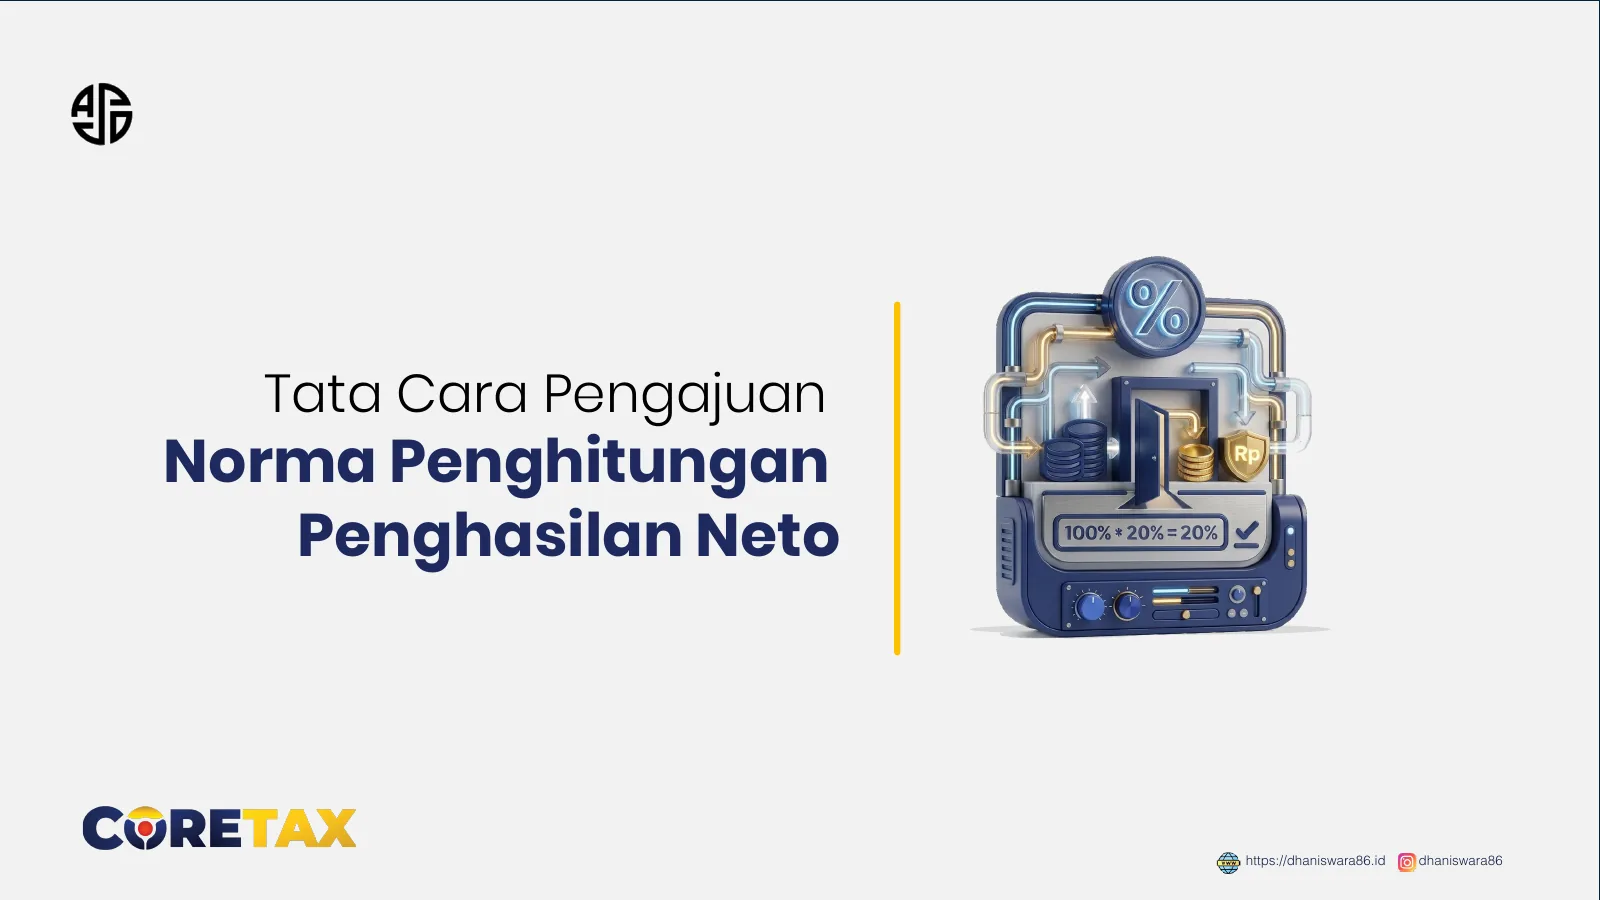
Pada bagian akhir panduan, lakukan pengecekan melalui Portal Saya → Profil Saya → Ikhtisar Profil Wajib Pajak → Fasilitas Aktif. Pemberitahuan telah tercatat apabila layanan AS.04 muncul pada fasilitas aktif.
Apa Konsekuensinya Jika Terlambat atau Tidak Memberitahukan?
Dianggap memilih menyelenggarakan pembukuan
Apabila WP yang memenuhi kriteria tidak menyampaikan pemberitahuan dalam jangka waktu yang ditentukan, PMK 81/2024 menyatakan bahwa WP tersebut dianggap memilih menyelenggarakan pembukuan.
Konsekuensinya tidak berhenti pada tahun ketika pemberitahuan terlambat. Pasal 463 PMK 81/2024 mengatur bahwa WP OP tertentu yang pada suatu Tahun Pajak sejak Tahun Pajak 2022 telah menyelenggarakan pembukuan tidak dapat melakukan pencatatan dan/atau menghitung penghasilan netonya menggunakan NPPN pada Tahun Pajak-Tahun Pajak berikutnya.
Pilihan NPPN harus diselesaikan pada awal Tahun Pajak. Jika baru disadari ketika SPT Tahunan akan dilaporkan, batas pemberitahuan untuk tahun tersebut bisa saja sudah terlewati.
Bagaimana Menentukan Persentase NPPN?
Persentase NPPN untuk WP OP yang secara sah menggunakan norma terdapat dalam Lampiran I PER-17/PJ/2015. Persentase ditentukan berdasarkan KLU/jenis kegiatan dan kelompok wilayah.
10 ibu kota provinsi
Medan, Palembang, Jakarta, Bandung, Semarang, Surabaya, Denpasar, Manado, Makassar, dan Pontianak.
Ibu kota provinsi lainnya
Kelompok ibu kota provinsi selain 10 kota yang disebut secara khusus dalam Lampiran I.
Daerah lainnya
Daerah selain kelompok 10 ibu kota provinsi dan ibu kota provinsi lainnya.
Lampiran PER-17/PJ/2015 memuat daftar KLU dan uraian kegiatan. Kode KLU dalam lampiran dapat berbeda dari klasifikasi usaha yang digunakan pada sistem administrasi terbaru. Karena itu, jangan menentukan persentase hanya dari kemiripan kode; baca juga uraian kegiatan dan cocokkan dengan kegiatan yang benar-benar dilakukan.
Cari KLU dan Persentase NPPN
Cari berdasarkan kode KLU atau nama kegiatan. Tabel menampilkan tiga persentase wilayah sebagaimana Lampiran I PER-17/PJ/2015.
Bagaimana Cara Menghitung NPPN?
Setelah jenis kegiatan dan persentasenya diketahui, penghitungan dilakukan bertahap.
Gunakan penghasilan bruto dari kegiatan yang akan dihitung dengan NPPN.
Cocokkan jenis kegiatan/KLU dan kelompok wilayah dengan Lampiran I PER-17/PJ/2015.
Penghasilan bruto dikalikan persentase NPPN.
Jika ada penghasilan lain yang harus digabung, perhitungkan sesuai ketentuan.
Setelah memperoleh PKP, gunakan tarif progresif Pasal 17 UU PPh.
Praktik dokter dengan penghasilan bruto Rp600 juta
Misalkan persentase norma yang berlaku adalah 50% dan status PTKP TK/0.
Kalkulator NPPN
Pilih KLU dari database Lampiran I, tentukan kelompok wilayah, masukkan penghasilan bruto, lalu lihat estimasi penghasilan neto dan PPh.
Kalkulator ini merupakan alat bantu edukasi. Hasil PPh dapat berbeda apabila terdapat penghasilan lain, kompensasi kerugian, kredit pajak, penghasilan yang dikenai PPh final, penghasilan luar negeri, status suami-istri, atau kondisi perpajakan lain yang harus diperhitungkan. PKP dalam simulasi dibulatkan ke bawah dalam ribuan rupiah penuh.
Bagaimana Jika Memiliki Lebih dari Satu Usaha atau Profesi?
Jika WP mempunyai lebih dari satu jenis usaha, tempat usaha, dan/atau pekerjaan bebas, pencatatan harus dapat menggambarkan masing-masing kegiatan secara jelas. Dalam penghitungan NPPN, jangan langsung mengalikan seluruh omzet dengan satu persentase.
Lokasi kegiatan juga perlu diperhatikan karena persentase norma dapat berbeda antar kelompok wilayah.
Pengguna NPPN Tetap Wajib Melakukan Pencatatan
NPPN menyederhanakan cara menentukan penghasilan neto, tetapi tidak menghapus kewajiban pencatatan. Pencatatan harus dilakukan secara teratur, mencerminkan keadaan atau kegiatan usaha yang sebenarnya, didukung dokumen, serta disusun secara kronologis dan sistematis.
- Peredaran bruto usaha/pekerjaan bebas yang dikenai PPh tidak final.
- Penghasilan lain yang dikenai PPh tidak final serta biaya terkait jika relevan.
- Penghasilan yang dikenai PPh final.
- Penghasilan yang bukan objek pajak.
- Harta dan kewajiban sesuai ketentuan perpajakan.
- Pemisahan pencatatan untuk setiap jenis/tempat usaha atau pekerjaan bebas.
PMK 81/2024 mengatur buku, catatan, dokumen dasar pencatatan, dan dokumen lain termasuk hasil pengolahan data untuk disimpan selama 10 tahun di Indonesia sesuai ketentuan.
NPPN Tidak Sama dengan PPh Final UMKM
Cara menentukan penghasilan neto
Penghasilan bruto dikalikan persentase norma. Hasilnya kemudian masuk ke penghitungan PPh tahunan nonfinal.
Mekanisme pengenaan pajak final
Pajak atas penghasilan tertentu dihitung dan bersifat final sesuai ketentuan khusus. Penghasilan final tidak dihitung kembali menggunakan NPPN.
Karena itu, jangan menggunakan persentase NPPN sebagai tarif pajak dan jangan mencampur penghasilan yang bersifat final dengan penghasilan yang harus dihitung menggunakan NPPN.
Kesalahan yang Sering Terjadi
NPPN hanya menentukan penghasilan neto, bukan langsung menentukan pajak yang harus dibayar.
Batas peredaran bruto harus memperhatikan keseluruhan jenis/tempat usaha dan pekerjaan bebas sesuai ketentuan.
Pemberitahuan dilakukan pada awal Tahun Pajak, bukan saat pelaporan SPT Tahunan setelah tahun berakhir.
Setiap jenis kegiatan dan lokasi perlu diperiksa tersendiri.
Pengguna NPPN tetap memiliki kewajiban pencatatan dan penyimpanan dokumen.
Baca uraian kegiatan pada lampiran dan cocokkan dengan substansi kegiatan, bukan hanya kode yang terlihat mirip.
Cek Cepat: Apakah Saya Dapat Menggunakan NPPN?
Jawab beberapa pertanyaan berikut dengan Ya atau Tidak. Kabayan akan membantu melakukan pemeriksaan awal apakah Anda secara umum memenuhi syarat menggunakan NPPN.
Hasil ini merupakan pemeriksaan awal berdasarkan jawaban Anda. NPPN digunakan untuk penghasilan yang dihitung dengan mekanisme tidak final dan tetap harus memperhatikan kondisi perpajakan yang sebenarnya.
Intinya
NPPN adalah fasilitas penyederhanaan penghitungan penghasilan neto bagi WP Orang Pribadi tertentu. Hal yang paling penting bukan hanya menemukan persentase norma, tetapi memastikan WP memang berhak menggunakannya, pemberitahuan disampaikan tepat waktu, pencatatan tetap dilakukan, dan keputusan untuk masuk ke pembukuan dipahami konsekuensinya.
Dasar Hukum dan Sumber Resmi
Artikel ini merupakan pendapat pribadi penulis yang disusun sesuai dengan pemahaman dan regulasi yang berlaku saat tulisan ini dibuat. Dalam hal terdapat perbedaan, dimohon agar tetap mengacu kepada ketentuan yang terbaru.