Sebelum memilih jalur: apakah Anda wakil atau kuasa?
Pertanyaan pertama bukan langsung “dokumen apa yang harus disiapkan?”, melainkan atas dasar apa seseorang bertindak untuk Wajib Pajak?
Bertindak karena kedudukan hukum
Direksi atau pengurus badan, wali, kurator, atau pihak lain yang menurut ketentuan berkedudukan sebagai wakil Wajib Pajak mengikuti jalur “wakil”. Mereka tidak otomatis menjadi Pihak Lain hanya karena melakukan tindakan untuk Wajib Pajak.
Bertindak karena pemberian kuasa
Jika tidak berkedudukan sebagai wakil, seseorang harus menentukan statusnya sebagai Konsultan Pajak, Pihak Lain, atau Keluarga dan menerima Surat Kuasa Khusus.
Contoh penting: pegawai perusahaan yang hanya menyiapkan data atau memberi keterangan belum tentu bertindak sebagai kuasa. Namun, ketika ia mengajukan permohonan, menandatangani, menerima keputusan, menghadiri proses atas nama Wajib Pajak, atau menjalankan hak Wajib Pajak, dasar kewenangannya harus diperiksa.
Pilih peran Anda
Klik kartu yang paling menggambarkan posisi Anda. Rincian jalur akan terbuka tepat di bawah pilihan.
Belum ada peran yang dipilih.
Konsultan Pajak dipilih. Rincian jalur ditampilkan di bawah.
Pihak Lain dipilih. Rincian jalur ditampilkan di bawah.
Keluarga dipilih. Rincian jalur ditampilkan di bawah.
Jika saya Konsultan Pajak, apa yang harus saya lakukan?
Fokus pemeriksaannya adalah izin, kelas layanan, status sanksi, registrasi dalam sistem DJP, dan keberlanjutan kepatuhan profesi.
- 1Pastikan izin masih berlaku.
Izin tidak boleh sedang dibekukan atau telah dicabut. Konsultan yang sedang dikenai sanksi tersebut tidak dapat ditunjuk sebagai kuasa.
- 2Cocokkan kelas izin dengan Wajib Pajak.
Jangan mulai dari surat kuasanya. Mulailah dari profil Wajib Pajak, lalu pastikan tingkat A, B, atau C pada izin memang mencakup Wajib Pajak yang akan diwakili.
- 3Pastikan izin terdaftar dalam sistem DJP.
Izin aktif disampaikan melalui Portal Wajib Pajak atau KPP/KP2KP. Jika data telah tersedia melalui integrasi sistem, konsultan dianggap telah melakukan pendaftaran.
- 4Terima Surat Kuasa Khusus.
Surat harus mencantumkan status sebagai Konsultan Pajak, identitas dan NPWP, urusan perpajakan, jenis dan periode pajak, serta masa berlaku kuasa.
- 5Dapatkan persetujuan akses elektronik.
Jika penugasan dilakukan melalui Portal Wajib Pajak, pemberi kuasa harus memberikan akses. Surat kuasa dan akses sistem merupakan dua lapisan yang saling melengkapi.
- 6Bertindak dalam batas izin dan kuasa.
Konsultan hanya dapat melakukan tindakan yang dikuasakan dan tidak dapat melimpahkan kuasa tersebut kepada orang lain.
- 7Jaga keberlanjutan profesi.
Penuhi keanggotaan asosiasi, PPL, pelaporan, kode etik, standar profesi, independensi, dan kewajiban KKP apabila jasa diberikan melalui kantor.
Periksa kelas sebelum menerima penugasan
Orang pribadi terbatas
Wajib Pajak orang pribadi, kecuali orang pribadi yang berdomisili di negara mitra Persetujuan Penghindaran Pajak Berganda (P3B).
Orang pribadi dan badan
Belum mencakup badan PMA, bentuk usaha tetap, serta orang atau badan yang berdomisili di negara mitra P3B.
Seluruh Wajib Pajak
Mencakup seluruh Wajib Pajak orang pribadi dan badan.
Ringkasnya: izin aktif → kelas sesuai → terdaftar di DJP → Surat Kuasa Khusus → akses elektronik → bertindak sesuai kuasa → menjaga kepatuhan profesi.
Jika saya Pihak Lain, apa yang harus saya lakukan?
Pihak Lain adalah orang selain Konsultan Pajak dan Keluarga yang akan bertindak sebagai kuasa. Fokusnya adalah kompetensi yang dibuktikan dengan SKK dan SKT.
- 1Tentukan apakah saya benar-benar bertindak sebagai kuasa.
Membantu menyiapkan dokumen tidak selalu berarti menjadi kuasa. Namun, apabila saya menjalankan hak atau kewajiban atas nama Wajib Pajak, jalur kuasa harus digunakan.
- 2Ikuti ujian kompetensi dan peroleh SKK.
SKK menunjukkan tingkat kompetensi perpajakan A, B, atau C. Ketentuan ujian kompetensi Konsultan Pajak berlaku secara mutatis mutandis bagi Pihak Lain.
- 3Pastikan SKT telah diterbitkan.
SKT diterbitkan bersamaan dengan SKK, mempunyai klasifikasi yang sama, dan berlaku selama tiga tahun. SKT tidak boleh sedang dibekukan atau dicabut.
- 4Daftarkan SKT dalam sistem DJP.
SKT aktif harus tersedia dalam administrasi DJP melalui Portal Wajib Pajak, KPP/KP2KP, atau integrasi sistem.
- 5Cocokkan kelas SKT.
Seperti konsultan, Pihak Lain tidak boleh bertindak melampaui klasifikasi A, B, atau C yang tercantum pada SKT.
- 6Terima Surat Kuasa Khusus dan akses elektronik.
Surat mencantumkan status sebagai Pihak Lain dan nomor SKT. Apabila tindakan dilakukan secara elektronik, Wajib Pajak memberikan persetujuan akses Portal.
- 7Patuhi batas kewenangan dan larangan.
Jaga integritas dan kerahasiaan, jangan menyesatkan Wajib Pajak, merekayasa pelanggaran, menawarkan manfaat kepada pejabat, atau melimpahkan kuasa.
Ringkasnya: pastikan benar bertindak sebagai kuasa → peroleh SKK dan SKT → cek kelas dan masa berlaku → terdaftar di DJP → Surat Kuasa Khusus → akses elektronik → bertindak sesuai kuasa.
Jika saya Keluarga, apa yang harus saya lakukan?
Keluarga tidak perlu membuktikan kompetensi perpajakan. Sebagai gantinya, hubungan keluarga dan ruang lingkup pemberian kuasa harus dibuktikan dengan jelas.
- 1Pastikan hubungan termasuk definisi Keluarga.
Keluarga meliputi suami, istri, serta keluarga sedarah atau semenda sampai dengan derajat kedua.
- 2Siapkan bukti hubungan keluarga.
Gunakan salinan Kartu Keluarga jika penerima dan pemberi kuasa berada dalam KK yang sama. Jika tidak, gunakan surat pernyataan hubungan keluarga dari pemberi kuasa.
- 3Tidak perlu mengurus izin, SKK, atau SKT.
Keluarga dikecualikan dari persyaratan kompetensi. Namun, pengecualian ini tidak berarti keluarga dapat bertindak tanpa Surat Kuasa Khusus.
- 4Buat Surat Kuasa Khusus.
Cantumkan status sebagai Keluarga, jenis hubungan keluarga, urusan perpajakan, jenis dan periode pajak, serta masa berlaku kuasa.
- 5Dapatkan persetujuan akses elektronik.
Jika tindakan dilakukan melalui Portal Wajib Pajak, pemberi kuasa memberikan akses melalui sistem. Jangan menggunakan kata sandi pribadi sebagai pengganti pemberian akses.
- 6Bertindak hanya dalam ruang lingkup kuasa.
Keluarga tetap wajib menaati ketentuan perpajakan, menjaga kerahasiaan, tidak menghalangi proses perpajakan, dan tidak melimpahkan kuasa.
Ringkasnya: pastikan hubungan keluarga → siapkan KK atau surat pernyataan → buat Surat Kuasa Khusus → berikan akses elektronik → bertindak sesuai kuasa.
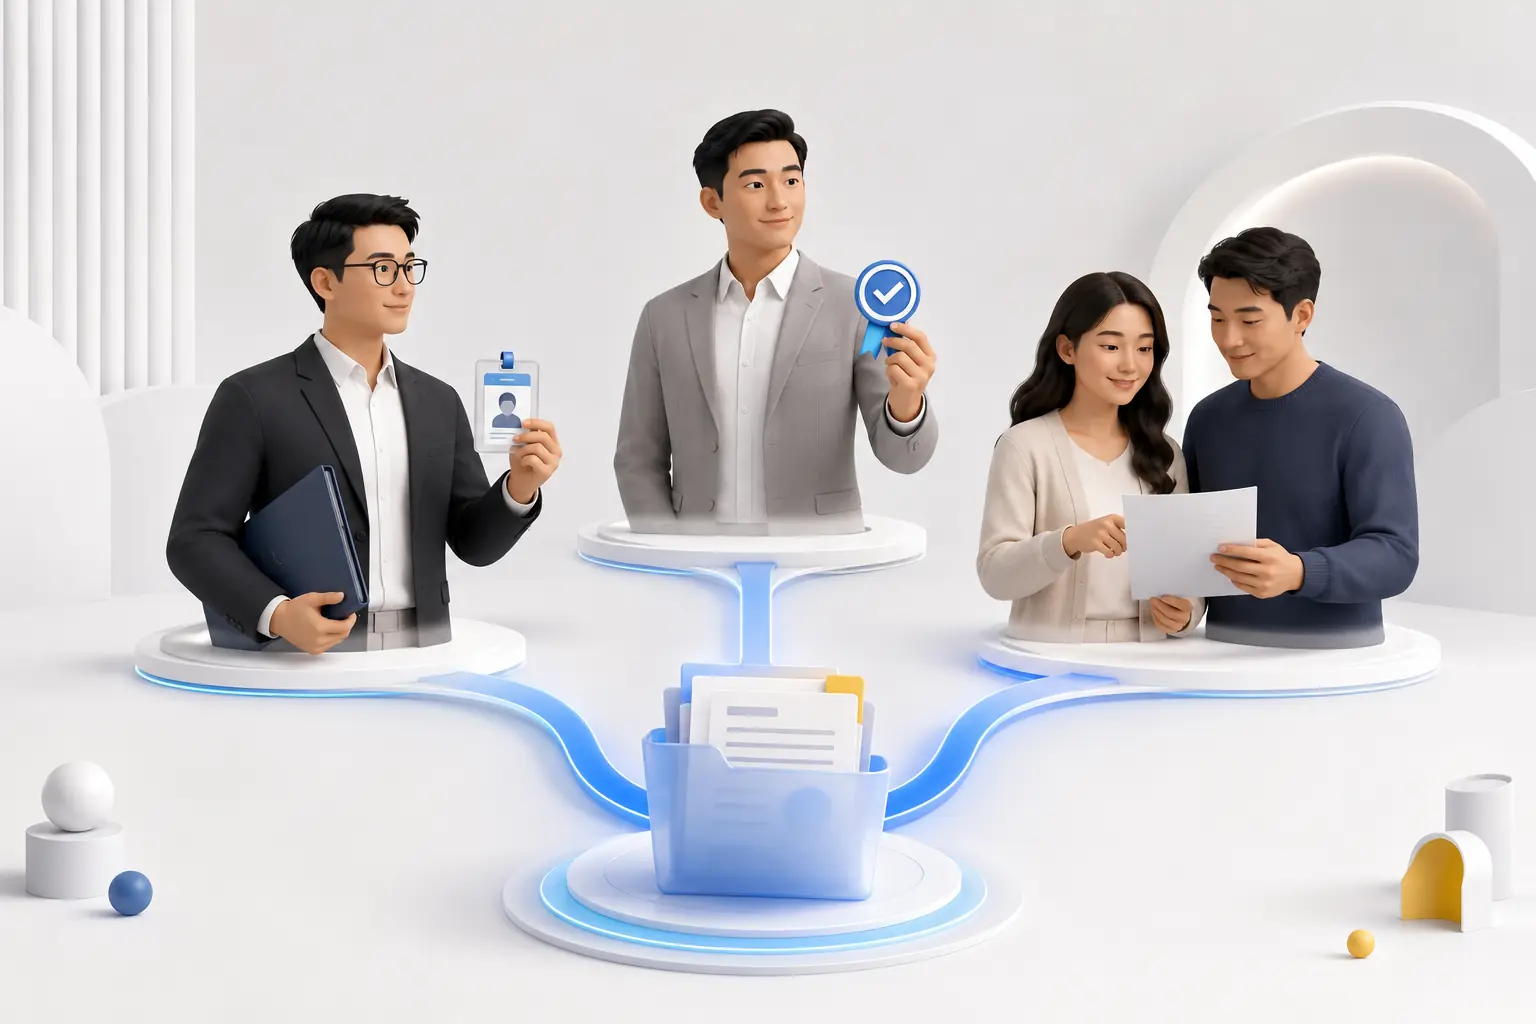
Titik temu ketiga jalur: Surat Kuasa Khusus
Setelah lolos pemeriksaan peran, ketiga jalur kembali bertemu. Berdasarkan PMK 44 Tahun 2026, Surat Kuasa Khusus dapat dibuat secara elektronik atau dalam bentuk kertas dan paling sedikit harus memuat unsur berikut.
Checklist Surat Kuasa Khusus
- Nama, NPWP, dan tanda tangan Wajib Pajak pemberi kuasa.
- Nama, NPWP, dan tanda tangan penerima kuasa.
- Status penerima: Konsultan Pajak, Pihak Lain, atau Keluarga.
- Hak atau kewajiban perpajakan tertentu yang dikuasakan.
- Jenis pajak serta Masa Pajak, Bagian Tahun Pajak, atau Tahun Pajak.
- Masa berlaku Surat Kuasa Khusus.
- Bea meterai yang terutang telah dilunasi.
- Dokumen hubungan keluarga, khusus untuk jalur Keluarga.
Satu Surat Kuasa Khusus hanya berlaku untuk satu penerima kuasa.
Kuasa hanya berlaku untuk hak atau kewajiban yang dicantumkan.
Penerima kuasa tidak dapat meneruskan kewenangannya kepada orang lain.
Untuk tindakan elektronik, Wajib Pajak harus memberikan persetujuan akses Portal.
Bandingkan tiga jalur dalam satu tabel
| Pemeriksaan | Konsultan Pajak | Pihak Lain | Keluarga |
|---|---|---|---|
| Bukti kelayakan | Izin Konsultan Pajak | SKK dan SKT | Bukti hubungan keluarga |
| Kelas A/B/C | Mengikuti izin | Mengikuti SKT | Tidak berlaku |
| Terdaftar dalam sistem DJP | Wajib | Wajib | Tidak disyaratkan seperti dua jalur profesional |
| Surat Kuasa Khusus | Wajib | Wajib | Wajib |
| Dokumen tambahan | Nomor izin | Nomor SKT | KK atau surat pernyataan hubungan keluarga |
| Akses Portal Wajib Pajak | Jika bertindak elektronik | Jika bertindak elektronik | Jika bertindak elektronik |
| Dapat melimpahkan kuasa | Tidak | Tidak | Tidak |
| Wajib menjaga integritas dan kerahasiaan | Ya | Ya | Ya |
Setelah ditunjuk, apa kewajiban semua kuasa?
Kuasa tidak boleh menggunakan kewenangannya untuk menghalangi pelaksanaan ketentuan.
Kedudukan sebagai kuasa menuntut tindakan yang dapat dipertanggungjawabkan.
Informasi Wajib Pajak hanya digunakan untuk pelaksanaan penugasan.
Jangan melakukan tindakan di luar urusan dan periode yang dicantumkan.
Kapan pemberian kuasa berakhir?
Pemberian kuasa berakhir apabila masa berlaku Surat Kuasa Khusus habis, Wajib Pajak mencabut kuasa, izin Konsultan Pajak atau SKT dibekukan/dicabut, atau penerima kuasa dipidana karena tindak pidana perpajakan maupun tindak pidana lainnya. Ketika kuasa berakhir, akses pada Portal Wajib Pajak juga berakhir.
Kesimpulan
Cara paling sederhana memahami ketentuan Kuasa Wajib Pajak adalah menggunakan tiga pertanyaan berurutan:
- Siapa saya?Konsultan Pajak, Pihak Lain, Keluarga, atau sebenarnya wakil Wajib Pajak?
- Apa bukti kelayakan saya?Izin, SKT, atau dokumen hubungan keluarga?
- Apa yang dikuasakan kepada saya?Urusan, jenis pajak, periode, dan masa berlaku apa yang tertulis dalam Surat Kuasa Khusus?
Konsultan menggunakan izin. Pihak Lain menggunakan SKT. Keluarga menggunakan bukti hubungan keluarga. Ketiganya menggunakan Surat Kuasa Khusus. Dengan alur ini, Wajib Pajak dapat memilih orang yang tepat sekaligus memastikan setiap tindakan mempunyai dasar kewenangan yang jelas.
Dasar hukum dan referensi
- Peraturan Menteri Keuangan Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan.
- Peraturan Menteri Keuangan Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak, BNRI Tahun 2026 Nomor 589.
- Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan.
Artikel ini merupakan panduan pemetaan awal. Untuk penerapan pada kasus tertentu, periksa kedudukan wakil, status izin/SKT, hubungan keluarga, isi Surat Kuasa Khusus, serta fakta tindakan yang akan dilakukan.