Proyek Hibah/Pinjaman Luar Negeri, Apakah Otomatis Bebas Pajak?
Belum Tentu. Sumber dana yang berasal dari hibah atau pinjaman luar negeri tidak otomatis membuat seluruh transaksi dalam proyek tersebut bebas pajak.
PMK Nomor 80 Tahun 2024 memberikan fasilitas perpajakan untuk Proyek Pemerintah tertentu yang dibiayai dengan hibah dan/atau pinjaman luar negeri. Namun fasilitas hanya dapat digunakan apabila proyek, pihak yang terlibat, transaksi, sumber pembiayaan, serta dokumen fasilitasnya memenuhi ketentuan.
Pertanyaan pertama bukan “apakah dananya berasal dari hibah atau pinjaman luar negeri?”, melainkan apakah kegiatan tersebut merupakan Proyek Pemerintah yang memenuhi kriteria yang telah diatur dalam PMK 80 Tahun 2024 dan bagian transaksi yang akan diberikan fasilitas memang berkaitan dengan pembiayaan hibah/pinjaman luar negeri tersebut.
Fasilitas Apa yang Diberikan?
Secara garis besar terdapat dua fasilitas. Namun siapa yang dapat memanfaatkannya dan transaksi apa yang dicakup bergantung pada posisi pihak dalam proyek.
Fasilitas diberikan atas transaksi tertentu yang memenuhi ketentuan. Istilah yang digunakan adalah tidak dipungut, bukan “dibebaskan”.
Kode faktur pajak yang terbit adalah 07. Pihak pembeli tidak dipungut PPN jika sudah memiliki Surat Keterangan Tidak Dipungut (SKTD)
Fasilitas ini diberikan kepada Kontraktor Utama atas PPh yang terutang dari penghasilan dalam pelaksanaan bagian Proyek Pemerintah yang memenuhi ketentuan.
Fasilitas PPh Ditanggung Pemerintah hanya diberikan jika Kontraktor Utama telah memiliki Surat Keterangan Pemanfaatan Fasilitas PPh DTP.
Jika hanya sebagian nilai proyek dibiayai hibah atau pinjaman luar negeri yang memenuhi ketentuan, jangan otomatis menerapkan fasilitas terhadap seluruh nilai proyek.
Cek Cepat: Apakah Proyek Saya Berpotensi Mendapat Fasilitas?
Sebelum menentukan siapa yang harus mengurus apa, periksa dulu fondasi proyeknya. Jawab pertanyaan berikut dengan Ya atau Tidak.
Hasil ini hanya merupakan pemeriksaan awal. Kelayakan fasilitas tetap harus diuji berdasarkan dokumen dan transaksi sebenarnya.
Dalam Proyek Ini, Anda Bertindak Sebagai Apa?
Setelah proyek melewati pemeriksaan dasar, pilih posisi Anda. Alur, penjelasan, fasilitas yang relevan, konsekuensi, dan checklist di bawah akan berubah mengikuti pilihan Anda.
Kabayan akan menampilkan hanya panduan yang relevan dengan posisi Anda.
Anda adalah pihak penerima hibah, penerima pinjaman, atau penerima penerusan hibah/pinjaman yang terkait dengan pelaksanaan Proyek Pemerintah. Dalam praktiknya, posisi ini memegang fondasi administrasi agar fasilitas dapat diteruskan ke transaksi dan Kontraktor Utama.
- Pastikan proyek dan sumber pembiayaannya telah diregistrasi.
Perjanjian hibah/pinjaman, Nomor Register, data proyek, serta administrasi APBN/APBD harus dapat ditelusuri.
- Jika Anda sendiri memanfaatkan fasilitas PPN, ajukan SKTD sebelum PPN/PPnBM terutang.
Jangan menunggu transaksi selesai baru mengurus dokumen fasilitas.
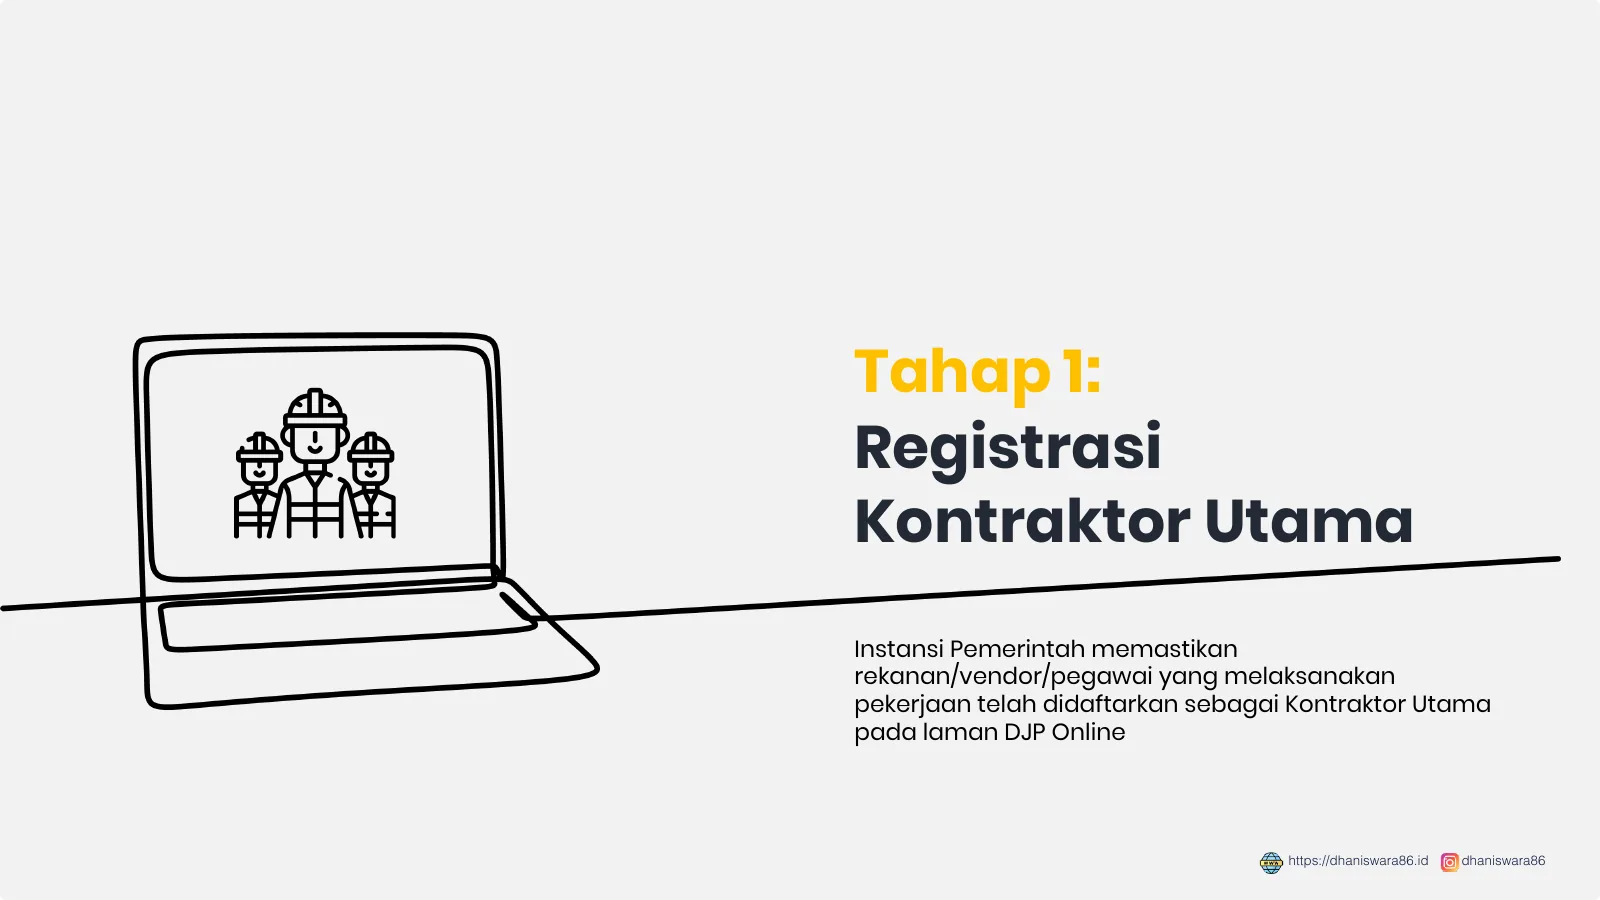
- Jika fasilitas akan digunakan Kontraktor Utama, pastikan Anda telah membuatkan "Surat Keterangan Sebagai Kontraktor Utama Sehubungan dengan Pemanfaatan Fasilitas Perpajakan Dalam Rangka Pelaksanaan Proyek Pemerintah Yang Dibiayai dengan Hibah dan/atau Pinjaman Luar Negeri" melalui laman DJP Online.
Lalu sampaikan cetakan Surat Keterangan tersebut kepada Kontraktor Utama. Untuk selanjutnya kontraktor tersebut menyampaikan Surat Keterangan Pemanfaatan Fasilitas PPh DTP melalui laman DJP Online miliknya
- Setelah Surat Keterangan Kontraktor Utama terbit, lakukan Registrasi BKP/JKP.
Registrasi menghasilkan Bukti Registrasi Barang Kena Pajak/Jasa Kena Pajak yang dibutuhkan untuk tahap fasilitas tertentu.
- Ketika melakukan pembayaran kepada Kontraktor Utama, periksa dokumen fasilitas PPh.
Jika kontraktor utama tidak menyampaikan "Surat Keterangan Pemanfaatan Fasilitas Pajak Penghasilan Ditanggung Pemerintah Sehubungan dengan Pelaksanaan Proyek Pemerintah Yang Dibiayai dengan Hibah dan/atau Pinjaman Luar Negeri" , pembayaran yang dilakukan tetap terutang pajak penghasilan dan harus dilakukan pemotongan sesuai dengan ketentuan perpajakan.
Pilih jenis pajak, kemudian jawab pertanyaan dengan Ya atau Tidak. Hasil akan menunjukkan apakah fasilitas PMK 80/2024 dapat digunakan atau Instansi harus kembali ke mekanisme pajak yang berlaku.
Pertanyaan akan muncul sesuai jenis pajak yang ingin Anda periksa.
Untuk PPN, SKTD diperoleh/dimiliki pihak penerima dan diberikan kepada PKP rekanan sebagai dasar pembuatan Faktur Pajak fasilitas. Untuk PPh, Kontraktor Utama menyerahkan Surat Keterangan Pemanfaatan Fasilitas PPh DTP kepada Penerima Hibah/Pinjaman apabila penghasilannya merupakan objek pemotongan atau pemungutan PPh.
Dapat relevan atas transaksi PPN yang memenuhi ketentuan dalam kapasitas Anda sebagai penerima. Fasilitas PPh DTP diberikan kepada Kontraktor Utama, bukan kepada penerima.
Tanpa Pemberitahuan Kontraktor Utama, Surat Keterangan Kontraktor Utama tidak terbit. Tanpa Registrasi BKP/JKP, dokumen registrasi yang dibutuhkan pada tahap berikutnya juga tidak tersedia. Jika SKTD belum dimiliki sebelum PPN/PPnBM terutang, fasilitas PPN tidak dipungut tidak dapat digunakan untuk transaksi tersebut.
Kontraktor Utama dapat berupa kontraktor, konsultan, pemasok, atau pihak lain yang menandatangani kontrak/perjanjian untuk pelaksanaan Proyek Pemerintah. Dalam posisi ini, Anda merupakan pihak yang dapat memanfaatkan fasilitas PPh DTP dan, untuk transaksi tertentu, fasilitas PPN/PPnBM tidak dipungut.
- Pastikan Anda telah memperoleh Surat Keterangan sebagai Kontraktor Utama.
Surat ini berasal dari proses Pemberitahuan Kontraktor Utama yang dilakukan oleh pihak penerima.
- Pastikan BKP/JKP terkait telah diregistrasi dan Bukti Registrasi BKP/JKP tersedia.
Registrasi dilakukan oleh pihak penerima sesuai mekanisme PMK 80/2024.
- Jika menggunakan fasilitas PPN, ajukan SKTD sebelum saat PPN/PPnBM terutang.
Untuk Kontraktor Utama, cakupan PPN terutama berkaitan dengan impor BKP serta pemanfaatan BKP tidak berwujud/JKP dari luar Daerah Pabean. Pembelian domestik biasa tidak otomatis memperoleh fasilitas.
- Ajukan Surat Keterangan Fasilitas PPh sebelum penghasilan diterima atau diperoleh.
Jika penghasilan merupakan objek pemotongan/pemungutan, berikan dokumen fasilitas kepada pihak pembayar.
- Sampaikan Laporan Realisasi Fasilitas PPh dan SPT sesuai ketentuan.
Surat fasilitas bukan akhir proses. Realisasi pemanfaatannya tetap harus dilaporkan.
- Pisahkan pembukuan/pencatatan proyek dari kegiatan lain.
Penghasilan dan biaya proyek fasilitas harus dapat ditelusuri. Biaya bersama yang tidak dapat dipisahkan dialokasikan secara proporsional sesuai ketentuan.
PPN/PPnBM dapat relevan atas impor BKP serta pemanfaatan BKP tidak berwujud/JKP dari luar Daerah Pabean sesuai ketentuan. PPh DTP dapat diberikan atas PPh final dan/atau tidak final dari penghasilan proyek yang memenuhi ketentuan.
SKTD yang belum dimiliki sebelum PPN/PPnBM terutang tidak dapat digunakan untuk transaksi tersebut. Surat Keterangan Fasilitas PPh yang belum dimiliki sebelum penghasilan diterima/diperoleh membuat fasilitas tidak dapat digunakan untuk penghasilan tersebut. Jika kewajiban Laporan Realisasi tidak dipenuhi sesuai ketentuan, fasilitas PPh DTP dapat tidak diberikan.
PMK 80/2024 memberikan perlakuan khusus bagi subjek pajak luar negeri selain bentuk usaha tetap. Jangan langsung menggunakan seluruh alur Kontraktor Utama dalam negeri untuk kondisi tersebut.
Posisi ini relevan apabila Proyek Pemerintah menerima hibah dalam bentuk barang dan/atau jasa. Jalur administrasinya berbeda dari Kontraktor Utama karena permohonan fasilitas tertentu dilakukan melalui pihak penerima.
- Pastikan hibah barang/jasa merupakan bagian dari Proyek Pemerintah yang memenuhi ketentuan.
Perjanjian/dokumen hibah, Nomor Register, dan keterkaitan dengan proyek harus dapat ditelusuri.
- Koordinasikan administrasi dan pencatatan barang/jasa hibah dengan pihak penerima.
Dokumen hibah harus dapat ditelusuri sebagai bagian dari proyek.
- Jika memperoleh BKP/JKP dari Kontraktor Utama dan akan menggunakan fasilitas PPN, ajukan SKTD melalui pihak penerima.
Permohonan dilakukan melalui Penerima Hibah atau Penerima Penerusan Hibah sesuai mekanisme yang berlaku.
- Pastikan SKTD telah terbit sebelum saat PPN/PPnBM terutang.
SKTD diterbitkan atas nama Pemberi Hibah barang dan/atau jasa.
- Berikan data kontrak kepada pihak penerima jika Kontraktor Utama terkait akan memanfaatkan fasilitas.
Data kontrak mendukung proses Pemberitahuan Kontraktor Utama dan Registrasi BKP/JKP.
Dapat relevan atas perolehan BKP atau JKP dari Kontraktor Utama yang memenuhi ketentuan. Dalam kapasitas sebagai Pemberi Hibah, fasilitas PPh DTP bukan fasilitas yang diberikan kepada Anda.
Jika SKTD belum dimiliki sebelum PPN/PPnBM terutang, fasilitas tidak dipungut tidak dapat digunakan. Jika administrasi hibah dan proyek tidak memenuhi persyaratan, dasar penggunaan fasilitas harus diperiksa kembali.
Bagaimana Jika Hanya Sebagian Proyek Dibiayai PHLN?
Masukkan nilai transaksi dan persentase pembiayaan hibah/pinjaman luar negeri untuk melihat bagian transaksi yang berasal dari PHLN dan bagian pembiayaan lainnya.
Simulasi ini hanya alat bantu untuk menunjukkan proporsi pembiayaan. Persentase PPN dapat disesuaikan dengan karakter transaksi yang sedang dianalisis.
Kesalahan yang Perlu Dihindari
Sumber dana luar negeri saja belum cukup. Proyek, transaksi, dan pihaknya harus memenuhi ketentuan.
Nomor Register merupakan salah satu fondasi administrasi proyek.
Dokumen fasilitas harus diperhatikan sebelum saat pajak terutang.
Kontraktor Utama harus memperhatikan timing dokumen sebelum penghasilan diterima atau diperoleh.
Bagian yang tidak berasal dari pembiayaan yang memenuhi ketentuan tidak otomatis memperoleh fasilitas.
Bagi Kontraktor Utama, pemanfaatan fasilitas harus diikuti kewajiban pelaporan sesuai ketentuan.
Intinya
Urutannya sederhana: pahami dulu fasilitasnya, cek apakah proyek memenuhi kriteria dasar, lalu tentukan posisi Anda. Setelah posisi diketahui, barulah jelas siapa yang harus mengurus dokumen, kapan dokumen harus tersedia, fasilitas apa yang dapat digunakan, dan apa konsekuensinya jika tahap tersebut dilewati.
Dasar Hukum dan Sumber Resmi
Artikel ini merupakan pendapat pribadi penulis yang disusun berdasarkan pemahaman dan regulasi yang berlaku saat tulisan ini dibuat. Dalam hal terdapat perbedaan, tetap mengacu kepada ketentuan peraturan perundang-undangan dan informasi resmi DJP yang terbaru.